当地缘冲突升级、油价飙升至 110 美元时,我们的投资组合能否扛得住?类似1973 年第一次石油危机——当时油价从 3 美元涨到 12 美元,全球股市暴跌,但日本汽车股却逆势上涨 300%,因为市场突然意识到"节能"才是新常态。
高盛在 3 月底发布了一份题为《中国在这场石油冲击中的处境强于大多数经济体》的研报,核心结论很明确:中国凭借能源结构多元化、战略储备充足、进口来源分散三大优势,在这轮油价冲击中的抗风险能力远超大多数经济体。西部证券 4 月 7 日的策略报告则从美元信用和制造业的角度,进一步补充了全球油价中枢可能长期维持高位的逻辑,并指出中国制造业将成为堪比黄金的"安全资产"。这两份研报来自不同视角,但核心观点相互印证——中国在这轮地缘冲突中的抗风险能力被市场低估了。
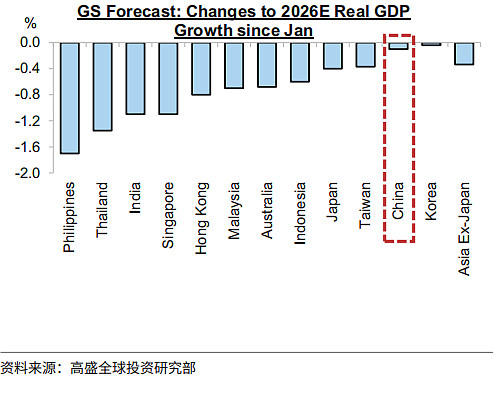
高盛认为2026年中国将因为石油冲击GDP下降20BPS,远低于其他国家:
深入分析特朗普政府的核心诉求后,我们会发现一个被市场忽视的逻辑:高油价可能不是特朗普的负担,而是他推动制造业回流的关键工具。大部分投资者认为高油价会推高美国通胀、打击选民信心,但如果我们深入分析特朗普政府的核心诉求,就会发现这个判断可能过于表面。特朗普从第一任期开始,无论是减税、降息还是加关税,核心目标只有一个:让制造业回流美国。但美国面临两大困局——生产成本明显高于全球、政府缺乏引导制造业回流的财政能力。要破解这个困局,最直接的方法就是人为创造一个"北美油价洼地"。
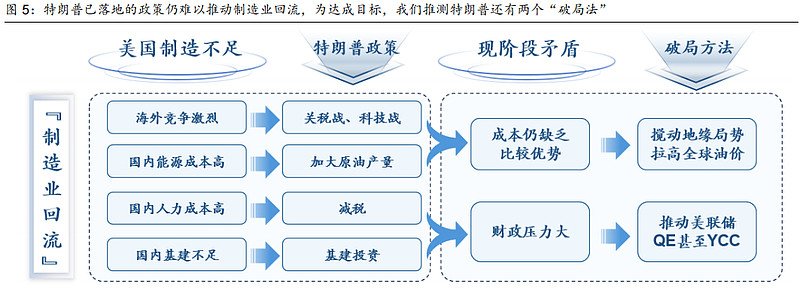
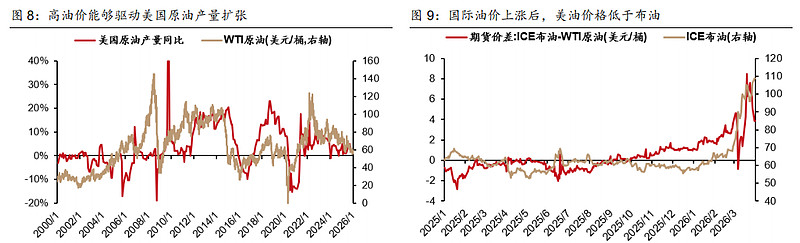
为什么这么说?因为制造业回流的核心障碍是成本。美国的劳动力成本是东南亚的 5-8 倍,是墨西哥的 3-4 倍,即使考虑物流和关税因素,单纯的成本差距就足以让绝大多数制造业企业望而却步。但能源成本是一个可以人为干预的变量。美国如果同时控制美洲和中东,就能控制全球 63% 的原油产能,获得全球石油定价权。如果只是要压低全球油价,美国完全可以直接让中东盟友增产,根本没必要花那么大力气去夺取全球石油定价权。但如果目标是让制造业回流,逻辑就完全不同了——拉高全球油价的同时抑制美国本土油价,就能将美国制造业的成本劣势转换为成本优势。
进一步思考,美伊战争的爆发时机值得玩味。为什么是在 2026 年 2 月?这个时间点恰好是特朗普第二任期开始后不久,制造业回流政策遭遇阻力的关键节点。从表面看,战争是为了地缘政治利益,但深层逻辑可能是为制造业回流创造条件。通过控制中东石油产区,美国可以同时实现三个目标:第一,掌握全球石油定价权,为"北美油价洼地"策略奠定基础;第二,通过战争支出刺激国内军工产业,间接推动制造业就业;第三,通过地缘风险推动全球资本回流美国,为美联储后续政策创造空间。
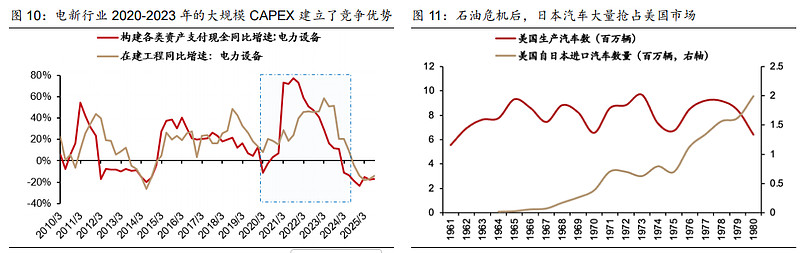
这个逻辑如果成立,全球油价长期高位就不是风险,而是特朗普 MAGA 政策的必然结果。西部证券在研报中明确指出,借鉴 1978 年第二次石油危机反而促进日本"节能型经济"出口规模明显扩张的经验,当前全球油价高位也有望驱动中国"电能型经济"和新能源产业出口规模再上新高。这意味着,高油价环境下,谁的能源结构更优化、谁的制造业成本优势更明显,谁就能在全球秩序重塑中占据主动。
历史数据可以验证这个判断的合理性。1978 年第二次石油危机期间,国际油价从 13 美元涨到 34 美元,涨幅 162%,市场普遍认为高油价会打击全球经济,但日本却凭借"节能型经济"实现了出口规模的大幅扩张,丰田、本田等车企大量抢占美国市场。那次石油危机后,日本汽车在美国市场的份额从 1978 年的 18% 上升到 1980 年的 22%,再到 1985 年的 28%,彻底改变了全球汽车产业格局。更关键的是,日本的经常账户盈余从 1978 年的 100 亿美元扩大到 1985 年的 500 亿美元,5 年内增长了 4 倍。这说明什么?说明在能源危机中,谁能率先调整产业结构、谁能掌握新技术,谁就能把危机变成机遇。
2000 年互联网泡沫破裂后,市场认为科技股将一蹶不振,但思科在随后 3 年下跌 86% 的同时,那些为互联网提供基础设施的"卖铲子"公司却活了下来并持续盈利。亚马逊就是一个典型例子——它的股价从 2000 年高点 107 美元跌到 2001 年低点的 7 美元,跌幅 93%,但随后 10 年内反弹超过 50 倍,成为互联网时代最大的赢家之一。这个历史场景告诉我们:泡沫破裂后,真正有竞争力的公司会活下来并变得更强大,而投机者会被淘汰。
1990 年海湾战争是另一个值得研究的案例。当时油价从 17 美元涨到 36 美元,涨幅 112%,市场恐慌性抛售,标普 500 指数在战争爆发后一周内下跌 8%。但随后 12 个月内,油价回落至 20 美元,标普 500 指数上涨 23%。更有趣的是,能源板块在战争期间上涨 45%,但随后 12 个月回调 30%;而科技板块在战争期间下跌 15%,但随后 12 个月上涨 35%。这说明什么?说明地缘冲突带来的市场反应往往是过度的,真正的投资机会在于识别哪些公司能穿越周期。
2001 年 911 事件后,市场认为全球经济将陷入长期衰退,标普 500 指数在事件后一周内下跌 14%,航空股更是暴跌 40% 以上。但美联储迅速降息,从 6.5% 一路降到 1%,股市在 9 个月后完全收复失地并开始新一轮上涨,随后 3 年内涨幅超过 50%。这次事件还催生了一个重要趋势——国家安全概念兴起,军工、安防、信息技术等板块迎来长期牛市。雷神公司股价从 2001 年的 25 美元涨到 2007 年的 65 美元,涨幅 160%;洛克希德·马丁从 20 美元涨到 80 美元,涨幅 300%。
这四个历史场景的共同点是:市场初期都高估了短期冲击,低估了结构性变化带来的长期机会。1978 年石油危机催生了日本汽车产业的崛起,2000 年互联网泡沫筛选出真正的科技巨头,1990 年海湾战争验证了能源板块的周期性,2001 年 911 事件推动了国家安全产业的发展。每一次重大冲击后,都会有一批公司脱颖而出,成为新时代的领导者。
回到当下,美伊战争已经持续一个月,布伦特原油价格从战前的 73 美元飙升至 110 美元,涨幅 50%。高盛经济学家因此将中国 2026 年实际 GDP 增速预测下调 20 个基点,但请注意这个下调幅度远低于美国的 40 个基点和亚洲新兴市场(不含中国)的 70 个基点。更关键的是,中国的能源结构已经发生根本性变化——原油和 LNG 仅占一次能源消费的 28%,是全球主要经济体中最低的;可再生能源发电占比达到 40%,而 10 年前这个数字只有 26%。这意味着中国经济对油价上涨的敏感度远低于 2008 年或 2014 年。
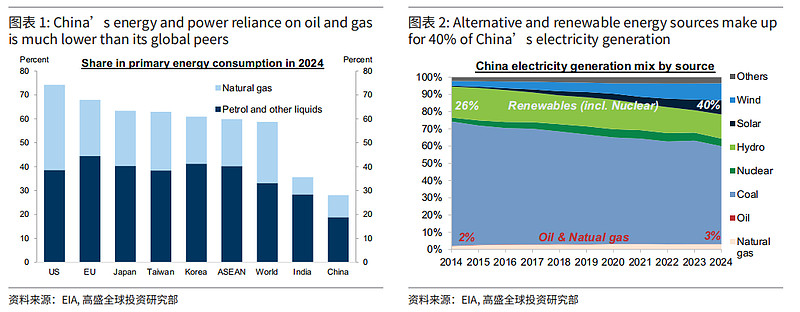
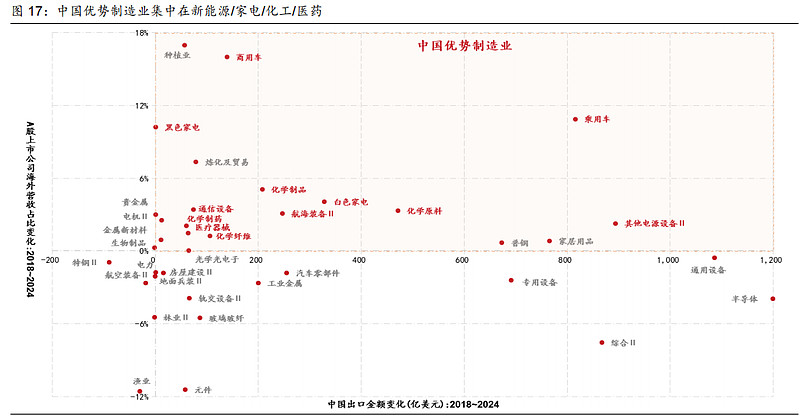
从短中长期三个维度看,两份研报对这轮地缘冲突的投资逻辑判断高度一致。短期(1-3 个月)市场会恐慌性抛售风险资产,但能源板块会受益于油价上涨,这是确定性最高的交易。中期(3-12 个月)特朗普政府可能推出更多"破局"政策,包括推动美联储 QE 甚至 YCC 来透支美元信用提升财政能力,这将导致全球流动性泛滥,人民币升值驱动资本回流中国。长期(1-3 年)制造业作为全球秩序的重要基石,中国具备强劲出口竞争优势的制造业(新能源、家电、化工、医药)将成为堪比黄金的"安全资产",因为在全球秩序重塑之前,能够影响"秩序"的工业能力会得到越来越多的全球资本青睐——这与高盛强调的中国能源结构优化、抗风险能力强的结论形成互补。
我认为对当下投资的启示有三点,每一点都值得深入思考。
第一,回避纯概念炒作的标的,转向有真实业绩支撑的"卖铲子"公司——无论地缘局势如何演变,能源需求和制造业升级都是确定性趋势。什么是"卖铲子"公司?就是那些无论谁赢谁输、无论局势如何变化,都能稳定赚钱的公司。比如能源设备供应商,无论油价高低,勘探开发都需要设备;比如化工龙头企业,无论经济周期如何,基础化工品都有刚性需求;比如新能源产业链,无论地缘政治如何演变,能源转型都是全球共识。这些公司的共同特点是:有稳定的现金流、有清晰的商业模式、有持续的竞争优势。相比之下,那些纯靠概念炒作、没有业绩支撑的公司,在市场恐慌时往往跌幅最大,而且可能永远无法收复失地。
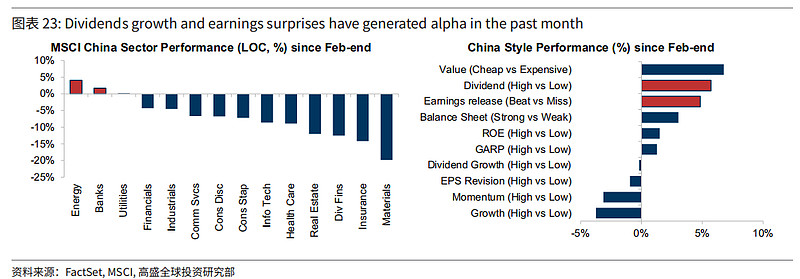
根据高盛的研究过去一个月股息率和业绩超预期获得了更多的超额收益:
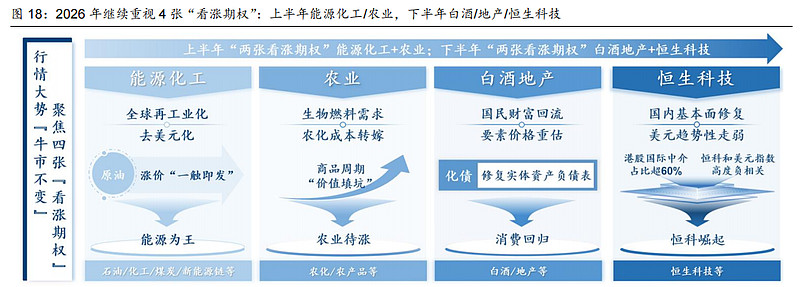
第二,关注中国优势制造业的重估机会,西部证券明确提示 2026 年继续重视 4 张"看涨期权"。上半年有两张:一是受益于油价中枢上移的能源板块,包括石油、化工、煤炭、新能源链,这些公司会直接受益于能源价格上涨和能源安全需求提升;二是大宗商品超级周期最后一环的农业板块,包括白糖、粮食,因为地缘冲突往往影响全球粮食供应链,农产品价格可能跟随能源价格上涨。下半年有两张:三是受益于 QE 化债的中国消费核心资产,包括地产、白酒,如果美联储被迫 QE 释放流动性,人民币升值将驱动资本回流中国,消费核心资产将迎来估值修复;四是受益于弱美元和消费复苏的离岸资产,主要是恒生科技,因为美元走弱有利于新兴市场资产,而科技股对流动性最敏感。这 4 张"看涨期权"的逻辑是:无论局势如何演变,总有一些板块会受益,关键是提前布局、耐心等待。
第三,保持足够现金储备等待更好的击球点,高盛将 MSCI 中国和沪深 300 的目标价分别下调 5% 和 4%,但这恰恰为长期投资者提供了更好的入场时机。投资大师巴菲特说过,"别人恐惧时我贪婪",但很多人忽略了后半句——"前提是你有现金"。如果满仓被套,再好的机会也与我们无关。所以,无论我们对后市多么乐观,都要保持一定的现金储备,这样才能在市场恐慌时抓住机会。具体到当前,如果 MSCI 中国指数从当前位置再下跌 10%-15%,就是很好的加仓点;如果沪深 300 跌破关键支撑位,也是布局优质公司的好时机。关键是:不要试图抄到最低点,而是在合理估值区间内分批买入,这样既能控制风险,又能不错过机会。
反过来想:如果市场对美伊战争的反应过度了,最可能发生什么?
历史上有两个类似场景。1990 年海湾战争爆发时,油价从 17 美元涨到 36 美元,涨幅 112%,市场恐慌性抛售,标普 500 指数在战争爆发后一周内下跌 8%,但随后 12 个月内油价回落至 20 美元,标普 500 指数上涨 23%。2001 年 911 事件后,市场认为全球经济将陷入长期衰退,标普 500 指数在事件后一周内下跌 14%,但美联储迅速降息,股市在 9 个月后完全收复失地并开始新一轮上涨,随后 3 年内涨幅超过 50%。两次事件的共同点是:市场初期都高估了地缘冲击的持续性,低估了经济系统的自我修复能力。
现在的市场在定价什么?油价 110 美元会长期维持、全球贸易会持续受阻、地缘风险会不断升级。但如果特朗普的"油价洼地"策略成功、如果美联储被迫 QE 释放流动性、如果中国制造业凭借成本优势进一步扩大全球份额,今天的恐慌性定价就是错误的。上行空间是能源板块和制造业龙头估值修复 30%-50%,下行空间是油价回落导致能源股回调 20%——赔率明显偏向多头。
更关键的是,我们真的知道自己在做什么吗?美伊战争会持续多久、特朗普会出台什么政策、美联储何时转向——这些都不是能力圈内的事。能力圈内的是什么?是知道历史数据,是计算赔率,是承认"我不知道"但依然可以基于确定性下注。
所以策略很简单:回避纯地缘博弈的投机标的,转向确定性更高的中国优势制造业。错过地缘冲突带来的短期波动不可惜,可惜的是在恐慌中丢掉优质筹码。在秩序重塑期,押注"有能力影响秩序"的比押注"被动承受冲击"的更确定——因为前者能主动适应变化,后者只能被动接受命运。
$宁德时代(SZ300750)$ $紫金矿业(SH601899)$ $卫星化学(SZ002648)$