摩根士丹利 1 月 26 日发布年度主题策略报告,提出 2026 年是"主题瓶颈"之年。这个判断也像HALO一样成为市场的主流意见。
2025 年主题股票跑赢 MSCI World 16%、跑赢 S&P 500 27%,这个数据本身就说明了主题投资的有效性。但报告里有个反直觉的发现:alpha 的来源不是 AI 本身,而是 AI 的约束条件。数据中心面临 10-20% 的电力短缺,关键矿物 2025 年上涨超过 100%——这些瓶颈才是 alpha 的真正来源。
我的思考是,这其实回到了投资的本质:稀缺性决定价值。
报告里有组数据让我印象深刻:AI 能力每 7 个月翻一番,但电力供给跟不上指数级需求增长。摩根士丹利 surveyed 了美国、英国、德国、日本和澳大利亚的企业,过去 12 个月 AI 导致 11% 的岗位消失,另有 12% 的岗位未被补充,尽管有 18% 的新招聘,净损失仍达 4%。
我认为这组数据揭示了一个深层趋势:AI 不是渐进式变革,而是结构性重塑。毁灭的速度快于创造,这个趋势在 2026 年会更明显。
报告将 2026 年定义为"双世界"格局——美国前沿 LLM 在上半年实现能力跃升,中国短期内无法匹配。我的看法是,与其赌哪家 LLM 会赢,不如赌谁能把 AI 用出花来。2025 年是"AI 采用者之年",那些能够将 AI 转化为 ROI 的公司获得了超额收益,这个逻辑在 2026 年依然成立。
人工智能完成任务的复杂度在不断提升:
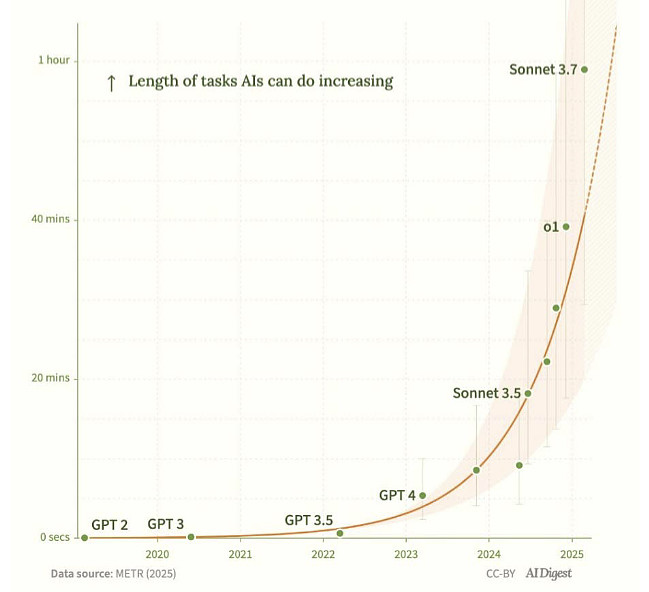
这里有个关键问题:为什么采用者比开发商更有确定性?我的理解是,开发商面临技术路线的不确定性,而采用者面临的是确定性的效率提升。就像互联网时代,最赚钱的不一定是所有的互联网公司,而是那些能够利用互联网提升效率的传统行业龙头。
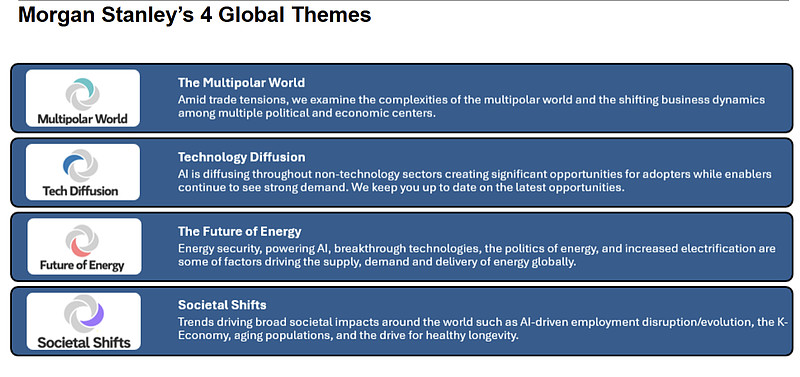
2025 年关键矿物主题股票上涨超过 100%,是表现最好的类别。报告将四大主题定义为:AI 与技术扩散、能源未来、多极世界、社会变迁。每个主题下面都有具体的"瓶颈"子主题。
我的分析框架是,这些瓶颈可以归结为四类"约束条件"。下面我逐一展开分析。
第一类:AI 基础设施的瓶颈——算力短缺
受益者不仅是芯片制造商,还包括内存和光网络。这里有个细节值得注意:报告特别提到光网络,这是因为 AI 集群之间的数据传输需求指数级增长,传统网络架构已经无法满足需求。我的理解是,这就像高速公路上的车流,车越多,路越堵,修路的和卖导航的就成了瓶颈。
具体来说,AI 训练需要大量的 GPU,但 GPU 的生产受限于台积电的 CoWoS 封装产能。报告预计,2026 年 CoWoS 产能仍然供不应求,这会推高先进封装的价格。我的判断是,这不仅是芯片短缺的问题,更是整个产业链的瓶颈。
投资逻辑很清晰:一是芯片制造商,尤其是那些有先进制程能力的公司;二是内存制造商,因为 AI 需要大量的 HBM(高带宽内存);三是光网络公司,因为 AI 集群之间的数据传输需要高速光模块。
按照来源类型划分的Token使用情况:
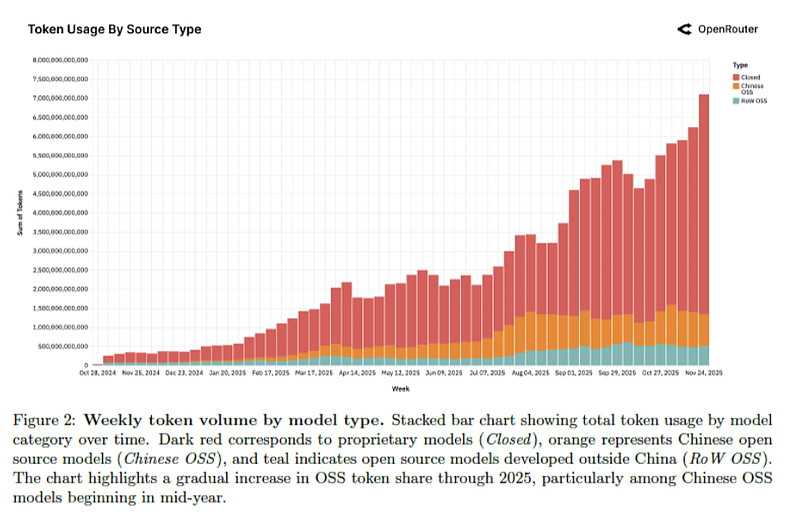
第二类:能源的瓶颈——电力短缺
受益者是离网解决方案、备用电源、核能。报告举了一个具体的例子:美国数据中心开发商预计面临 10-20% 的电力短缺,这会推动离网解决方案的大规模部署。我的判断是,这个主题在 2026 年会有持续的表现,因为电力基础设施的建设周期长,短期内难以缓解。
具体来说,数据中心的电力需求增长远超预期。报告预计,到 2026 年,美国数据中心的电力需求将占总电力需求的 8%,而 2023 年这一比例只有 4%。这意味着在三年内,数据中心的电力需求翻了一番。这种增长速度是电力系统无法承受的,因为电力基础设施的建设周期通常需要 5-10 年。
投资逻辑也很清晰:一是核能公司,因为核能是稳定的基荷电源,能够满足数据中心的持续电力需求;二是储能公司,因为储能能够解决可再生能源的间歇性问题;三是备用电源公司,因为数据中心需要确保电力供应的连续性。
对美国数据中心所带来的电价影响分析: 数据中心是否应该为不断上涨的电价负责?
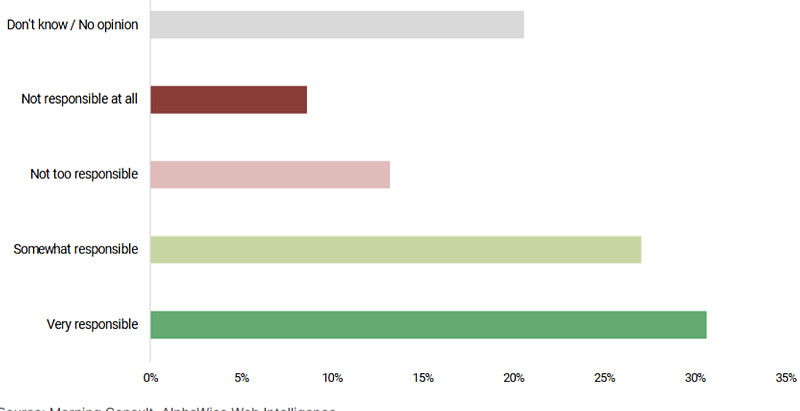
第三类:地缘政治的瓶颈——关键矿物短缺
受益者是供应链多元化公司。中国在稀土、铀、关键金属中的主导地位是潜在的供应链脆弱点,报告预计美国政府会采取行动确保关键材料供应。我的理解是,这不是短期问题,而是长期结构性问题,因为矿产资源的开发和提炼需要多年时间。
具体来说,中国在稀土提炼市场的份额超过 80%,在铀提炼市场的份额超过 40%,在锂提炼市场的份额超过 60%。这种集中度是供应链的脆弱点,因为一旦地缘政治关系紧张,供应链可能会中断。报告预计,美国政府会采取行动支持本土矿产资源的开发和提炼,但这需要多年时间才能见效。
投资逻辑:一是稀土和关键矿物开采公司,尤其是那些在中国以外有矿产资源的公司;二是供应链多元化公司,尤其是那些能够替代中国供应链的公司;三是国防科技相关公司,因为国防开支上升是确定性趋势。
美国关键矿物资源中期供应风险分析(2025-2035):右上角代表供应风险高,能源属性强的资产,分别是锂、镍、钴、石墨以及各种稀土。而认为铜、铀、钛等则风险较低
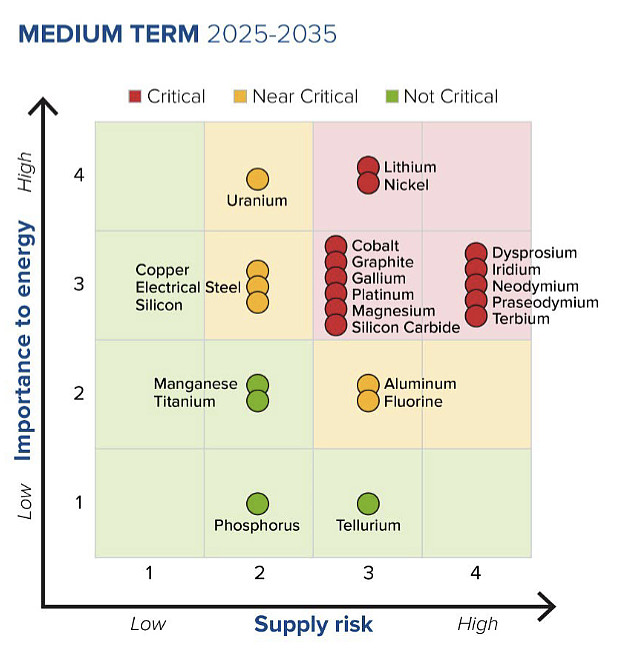
第四类:社会变迁的瓶颈——技能短缺和人口老龄化
受益者是再培训计划和医疗创新。这其实是一个长期主题,人口结构的变化是缓慢但确定的趋势。我的判断是,这个主题在 2026 年可能不会爆发,但长期来看是确定性最高的。
具体来说,AI 驱动的就业变革会导致大量岗位消失,但同时也会创造新的岗位。报告预计,到 2026 年,AI 导致的净岗位损失会达到 8%,这意味着需要有大规模的再培训计划来帮助失业工人转型。同时,人口老龄化会推动医疗创新的需求,尤其是 AI+ 医疗的应用。
投资逻辑:一是再培训和教育公司,因为 AI 驱动的就业变革需要大规模的再培训计划;二是医疗创新公司,尤其是那些能够将 AI 应用于药物研发和诊断的公司;三是长寿经济相关公司,因为人口老龄化会推动养老、保健、康复等需求的增长。
这四个瓶颈有一个共同点:它们都是"约束条件",而不是"增长故事"。我的理解是,当需求指数级增长,供给线性增长时,瓶颈就会出现。而瓶颈,就是 alpha。
报告的十大预测中,有六条直接指向瓶颈——算力需求超过供给、电力成本上升引发反弹、AI 玩家寻求控制能源基础设施、关键矿物短缺、再培训计划应对就业冲击、AI 驱动通缩加剧不平等。
我的思考是,这让人想起 19 世纪加州淘金热,李维·施特劳斯不去淘金,改卖牛仔裤,结果成了赢家。2026 年的"牛仔裤"是什么?是算力、是电力、是关键矿物、是再培训计划。在变革中,alpha 来自于变革的约束条件。这个判断我认为是 2026 年主题投资的核心逻辑。
对当下投资,我有三点判断。
AI 采用者优于 AI 开发商。报告预测,2026 年美国前沿 LLM 实现能力跃升,但中国短期内无法匹配,这种"双世界"格局会加剧波动。押注哪家 LLM 会赢,就像 2000 年押注哪家互联网公司会活下来一样难。高采用收益、高进入壁垒的行业龙头,才是确定性更高的选择。
具体来说,我关注三类采用者:一是金融行业龙头,AI 能够显著提升风控和投研效率;二是医疗行业龙头,AI 能够加速药物研发和诊断效率;三是制造业龙头,AI 能够优化生产流程和供应链管理。这三类行业的共同点是:数据基础好、应用场景明确、ROI 可量化。
我的判断是,这三类采用者中,金融行业的 AI 应用会最先落地,因为金融行业的数据标准化程度高,AI 应用的 ROI 最容易量化。医疗行业次之,因为药物研发周期长,但 AI 能够显著缩短研发时间。制造业再次之,因为制造业的场景复杂,需要定制化解决方案。
能源去瓶颈是确定性最高的主题。数据中心面临 10-20% 的电力短缺,这会推动离网解决方案、备用电源、核能的发展。报告举了一个例子:HUT(一家比特币公司)正在为 Anthropic 建设数据中心外壳,由谷歌担保付款,每瓦特创造 18 美元的价值——而 HUT 的企业价值不到 3 美元/瓦特。这种错配就是 alpha。
这里有个关键逻辑:AI 玩家为了确保电力供应,愿意支付溢价。这会推动整个能源基础设施的投资,包括核能、储能、备用电源等。我的判断是,这个主题在 2026 年会有持续的表现,因为电力短缺是确定性的,而解决方案的供给是有限的。
具体来说,我关注三类标的:一是核能相关公司,因为核能是稳定的基荷电源;二是储能相关公司,因为储能能够解决可再生能源的间歇性问题;三是备用电源相关公司,因为数据中心需要确保电力供应的连续性。
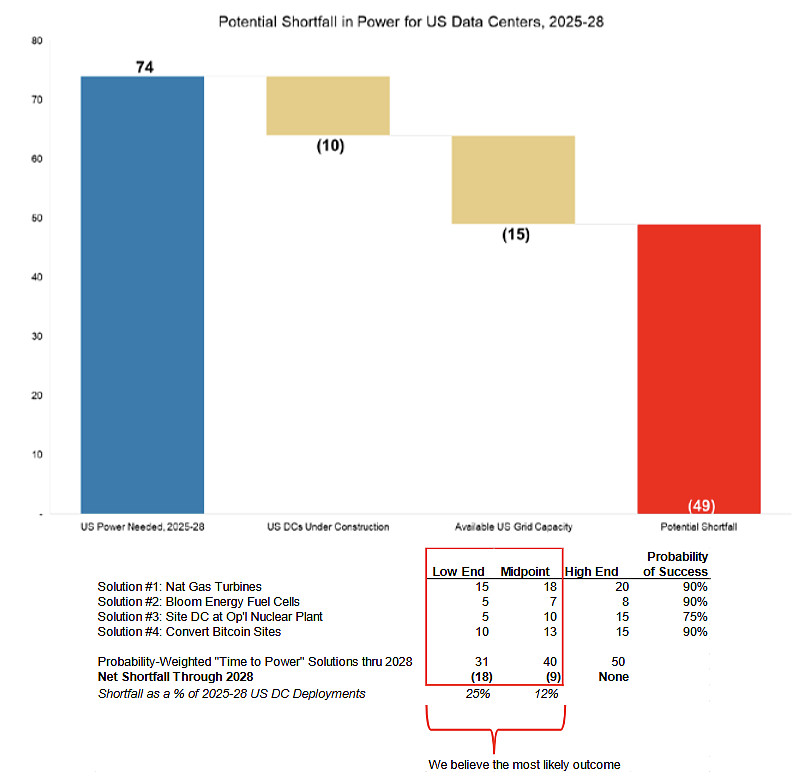
美国电力短缺及供应方案(2025-2028):根据大摩的测算,在考虑各种“time to power"解决方案的情况下,美国电力供应至2028年仍有49gw的缺口,而在考虑天然气、核电、现有设备升级等方案提高电力功能能力后,2028年悲观和中性仍有18/9GW的缺口。有趣的是,大摩特别提示了该等测算面临“特朗普政策”的严重风险。
关键矿物和供应链多元化是长期主题。中国在全球关键金属和矿物中的主导地位是潜在的供应链脆弱点,报告预计美国政府会采取行动确保关键材料供应、支持制造业回流。受益者不仅是矿业公司,还包括技术本土化、国防开支上升相关的标的。
具体来说,我关注三类标的:一是稀土和关键矿物开采公司;二是供应链多元化公司,尤其是那些能够替代中国供应链的公司;三是国防科技相关公司,因为国防开支上升是确定性趋势。这个主题在 2026 年可能会有波动,因为地缘政治的变化难以预测。但长期来看,供应链多元化是确定性趋势,因为各国都在寻求降低对单一国家的依赖。
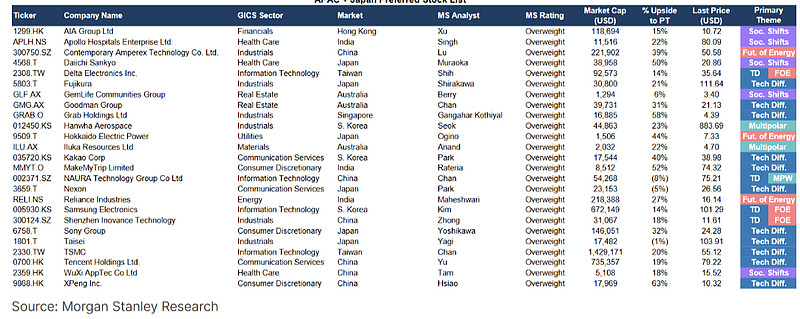
报告特别强调,他们的主题研究基于定量工具,避免"宏大叙事脱离严谨分析"的常见错误。具体到标的,报告列出了美洲、欧洲、亚太三大区域的关键股票池。其中对于A股资产主要提到了6家公司,分别是$宁德时代(SZ300750)$ (第三)、$北方华创(SZ002371)$ (第十五)、$汇川技术(SZ300124)$ (第十九),其他还包括腾讯、药明康德和小鹏。
2026 年是"主题瓶颈"之年,alpha 来自于识别并投资最紧的瓶颈——算力、电力、关键矿物、技能。这不是追逐热点,而是基于数据的 disciplined approach。
有句话是这么说的:"告诉我哪些因素最重要,我就能告诉你世界会怎样。"投资也一样——先想清楚哪些是真正的瓶颈,再考虑哪些主题会活。2026 年,alpha 来自于 AI 的约束条件;不是主题扩散,而是主题瓶颈。
我认为那些能够识别并投资瓶颈的投资者,会在 2026 年获得超额收益。因为瓶颈是确定的,而增长故事是不确定的。主题投资不是追逐热点,而是基于数据的 disciplined approach。摩根士丹利的报告特别强调,他们的主题研究基于定量工具,避免"宏大叙事脱离严谨分析"的常见错误。我的观点很明确:不要听故事,要看数据。
2026 年的投资机会,来自于那些能够识别并投资瓶颈的人。因为瓶颈是确定的,而增长故事很多都停留在叙事逻辑。