前面写了两篇关于宏观策略的文章,分享了自己的一些阅读和思考:1、网页链接{当世界不太平时,什么资产最赚钱? 昨天晚上我花了一个多小时,认真读完了 中金公司 关于《地缘冲突经济学与资产定价》研究报告。报告内容详实,系统复盘了过去 ... - 雪球}2、网页链接{美伊战争下的投资视角 当地缘冲突升级、油价飙升至 110 美元时,我们的投资组合能否扛得住?类似1973 年第一次石油危机——当时油价从 3 ... - 雪球}今天继续这个主题的讨论。
1990年8月,伊拉克入侵科威特,全球石油供给瞬间切断。当时的投资者翻开那本被传了半个世纪的避险手册,毫不犹豫地买入美债和日元,等着它们像过去每一次危机中那样上涨。结果确实如预期,美债十年期收益率在三个月内下跌了 44 个基点,日元升值,原油在短暂冲高后回落。所有人都松了口气,觉得这本书还能再用几十年。
三十五年后,同一本手册,同一类事件,完全不同的结果。2026 年 2 月 28 日,美国和以色列对伊朗发动空袭,伊朗随后展开大规模导弹与无人机报复袭击。这是四十余年来美伊对抗的明显升级。按照那本老手册的剧本,全球资金应该恐慌性买入日元和美债避险,原油受短期冲击后回落。但市场给所有人上了一课。美元兑日元从 156 升至近 160,日元不升反贬。日本十年期国债收益率从 2.1% 上升至 2.3%。美国十年期国债收益率在前半个月内飙升了约 40 个基点,同样未表现出避险特征。与此同时,原油价格近四年来首次突破每桶 100 美元,液化天然气价格自 2 月底以来涨幅超过 60%。传统意义上的风险资产原油和天然气,反而承担起了对冲功能。
资产的避险属性不是资产本身固有的标签,而是高度依赖于风险类型。这个观点来自中国金融四十人研究院在 3 月 22 日发布的《重新审视避险资产》。这份报告以 1970 年以来的历史数据为基础,梳理了 18 个地缘政治风险事件和 9 个经济金融危机事件,考察了 30 种不同类型资产在两类危机中的表现差异,采用均值走势、间断时间序列分析和双重差分模型三种方法加以分析。
结论很简洁:1、面对经济金融危机,美债和日元是有效的避险资产;
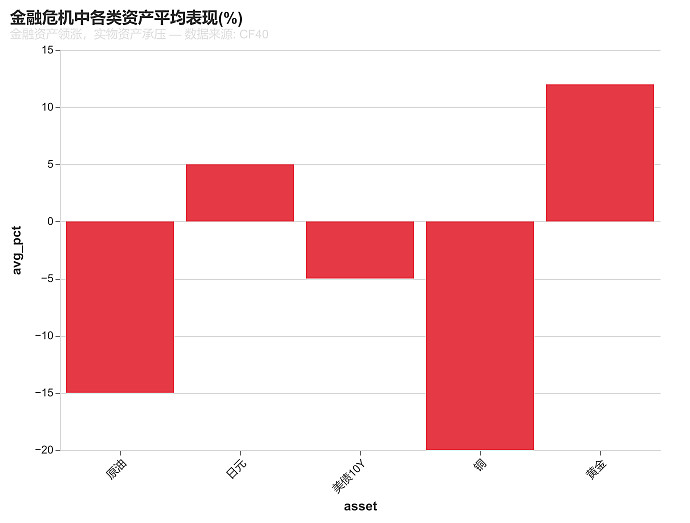
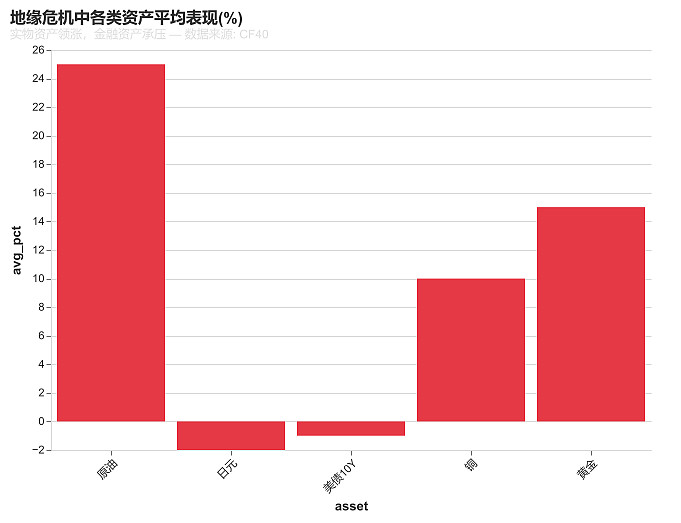
2、面对地缘政治危机,原油和天然气等能源资产、铜和铝等工业金属才是真正的盾牌。黄金是唯一在两类危机中都有效的品种。
把五次中东危机放在时间轴上对比,会看到一个清晰的演变轨迹。1973 年 10 月,第四次中东战争爆发,OPEC 宣布对支持以色列的国家实施石油禁运。原油价格从每桶约 3 美元暴涨至 12 美元,涨幅超过 300%。全球股市暴跌,标普 500 指数在 1973 至 1974 年间下跌超过 40%。但在这场危机中,原油本身成了唯一的避风港。持有能源资产的投资者不仅保住了本金,还获得了巨额回报。而美债因为通胀预期上升,实际收益率转负,持有者两头挨打。这是第一次清晰地展示,地缘政治危机中的避险资产与经济金融危机完全不同。
1979 年 11 月,伊朗伊斯兰革命引发第二次石油危机。原油价格从 14 美元飙升至 39 美元。美债表现依旧糟糕,但黄金从每盎司 200 美元一路涨至 1980 年初的 850 美元,涨幅超过 300%。这是黄金第一次在地缘危机中展现出长期加速的特征。两次石油危机有一个共同点:实际供给中断都发生了,所以美债都失效了。
1990 年 8 月,伊拉克入侵科威特,原油价格从每桶约 15 美元飙升至 40 美元。但美债十年期收益率却下跌了 44 个基点,表现出传统避险特征。报告指出,这是因为当时虽然战争爆发,并没有发生实际的能源中断。霍尔木兹海峡的通航没有受到实质性影响,市场预期战事会迅速平息。一旦实际供给中断没有发生,通胀预期就不会持续升温,美债的避险功能就能正常发挥作用。
2003 年 3 月,伊拉克战争爆发。这次和 1990 年类似,战争虽然爆发,但伊拉克的石油产能并未受到持久性破坏,全球原油供给没有出现实质性中断。原油价格在战前就已经涨到每桶约 35 美元,战争爆发后反而因为不确定性消除而回落。美债收益率小幅下行,黄金小幅上涨。这场危机进一步验证了规则:没有实际能源中断,传统避险资产依然有效。
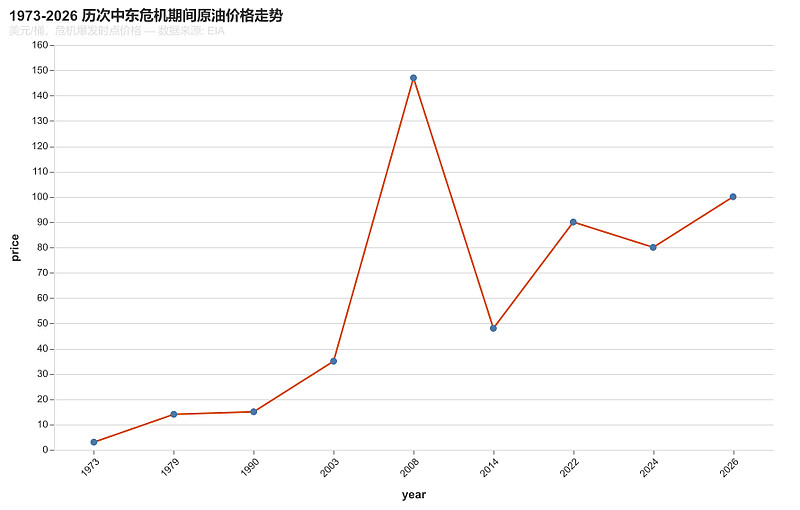
2022 年 2 月,俄乌冲突爆发。原油价格从 90 美元冲至 120 美元以上,涨幅超过 30%。黄金从 1900 美元涨至 2070 美元。但美债的表现分化明显,冲突初期收益率小幅下行,随后因通胀预期上升而反弹。日元在冲突初期因套息交易平仓而短暂升值,但随后因日本作为能源进口国的贸易赤字扩大而转为贬值。这次冲突中,虽然俄罗斯是重要的能源出口国,但全球原油供应链并未完全中断,所以美债的表现介于 1990 年和 1973 年之间。
2024 年,伊以冲突再次爆发。美债收益率下跌 44 个基点,黄金创新高,原油突破新高。这和 1990 年的逻辑一致——未发生实际能源中断,市场预期战事迅速平息。而 2026 年 2 月这次,霍尔木兹海峡通航受阻,实际供给中断发生。美债和日元双双失效,原油突破 100 美元。这与 1990 年、2003 年和 2024 年形成鲜明对比。五次危机,两种逻辑,关键的分水岭在于是否发生了实际的能源供给中断。
短期、中期与长期逻辑
短期来看,地缘冲突爆发后最直接的传导路径是能源供给中断推高通胀,通胀上升压制固定收益资产,资金从金融资产流向实物资产。这条路径的逻辑链条非常清晰,市场通常在一到两周内就能完成初步定价。中期来看,冲突的持续时间和能源中断的持续性决定了实物资产能否维持高位。如果海峡通航在数周内恢复,原油可能快速回落,追高者被套。如果中断持续数月,实物资产的上涨将从情绪驱动转为基本面驱动。长期来看,地缘冲突加速了全球能源转型和去美元化进程。各国开始重新审视自身的能源安全战略,增加战略储备,推动新能源替代。这为黄金、铜铝等实物资产提供了长期的结构性支撑。AI 产业对电力的庞大需求,进一步放大了这种结构性变化。当算力即电力成为共识,能源就不再仅仅是大宗商品,而是数字经济的基础设施。
投资启示
基于这份报告的分析框架,我们可以得出三点投资启示。
重新审视持仓中对利率敏感的高估值资产。 对 A 股投资人来说,美债和日元不是主要配置对象,但它们的信号意义在于告诉我们:地缘冲突推高通胀时,利率下行预期会转为上行。这意味着 A 股中那些对利率高度敏感、但缺乏供给弹性的标的,在地缘危机中往往首当其冲。不是说这些公司不好,而是它们的避险属性有条件。把高估值资产当作所有危机中的避风港,是一种危险的简化。
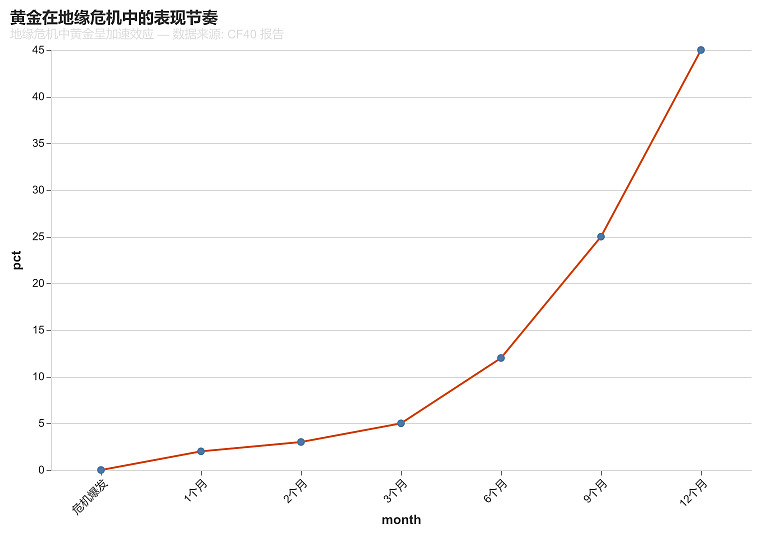
拥抱实物资产防御策略。 贵金属、能源及工业金属不再仅仅是周期股,它们是应对地缘风暴的真实盾牌。黄金是唯一一个在经济危机和地缘危机中都能通吃的品种,但要注意节奏差。经济危机中黄金是短跑冠军,两三个月内就能迅速拉升。地缘危机中黄金是长跑健将,初期可能小幅回调,但拉长到 6 到 12 个月,涨幅会极其突出,而且具有加速效应。这意味着在地缘扰动期遇到黄金股的回调,不是风险,而是加仓的机会。原油和铜铝在地缘冲突中兼具避险属性,同时叠加 AI 电力需求的产业逻辑,拥有避险加成长的双重引擎。
具体标的的选择要基于供给弹性。 在地缘冲突中,供给受限的资产涨幅最大。紫金矿业受益于黄金的长期配置逻辑和去美元化趋势,矿产资源储量丰富,是国内黄金产能最大的矿业公司之一。中国海油是地缘冲突下能源供给冲击的直接受益标的,作为海上油气开采龙头,油价上涨直接转化为利润增量。铜陵有色兼具铜的避险属性和 AI 电力需求的成长逻辑,铜在地缘冲突中因供给中断风险而上涨,同时 AI 数据中心和电网设备对铜的需求持续增长,双重驱动。
时代变了,避险的钥匙也换了。拿着旧地图,永远找不到新大陆。
如果现在市场共识是地缘冲突利好实物资产,但这个共识已经被充分定价了呢?历史上有过类似的时刻。2022 年俄乌冲突爆发后,全球资金疯狂涌入能源和大宗商品,原油从 90 美元冲到 120 美元,铜价创新高。但随后 6 个月,原油回落到 70 美元,铜价下跌 25%。真正赚到钱的人不是那些看到新闻后冲进去的,而是在冲突前就已经持有实物资产头寸的。等所有人都翻开同一本新避险手册时,超额收益可能已经被提前消化了。
现在的赔率如何?原油 99 美元,如果霍尔木兹海峡通航恢复,可能快速回落到 75 美元以下,下行空间约 25%。如果冲突持续升级,可能涨到 120 美元,上行空间约 21%。下行空间大于上行。黄金在 4700 美元以上,如果地缘缓和,可能回落到 4200 美元,下行约 11%。如果冲突升级,可能涨到 5200 美元,上行约 11%。黄金的赔率相对对称,但考虑到 6 到 12 个月的加速效应,持有黄金的赔率更优。
更关键的是,我们真的知道自己在做什么吗?中东局势会如何演变、霍尔木兹海峡何时恢复通航、外交政策是否转向,这些都不是能力圈内的事。能力圈内的是什么?是知道 1970 年以来五次中东危机的数据规律,是计算不同情景下的赔率,是承认不知道地缘政治会怎么走。
在网页链接{瓶颈决定 2026 年的 alpha 来源}中我有过相关的思考,当安全成为世界运转的主基调,那些能够识别并投资瓶颈的投资者,才会在 2026 年获得超额收益。
$腾讯控股(00700)$ $泡泡玛特(09992)$ $卫星化学(SZ002648)$