在 A 股市场的日常分析框架中,成交额是最基础的指标之一。全市场 5000 余只股票每日产生的万亿级交易中,资金是均匀地分散在各个板块中轮动,还是高度集中在少数龙头标的上?这个分布结构的极端变化,恰恰是市场从一种情绪状态向另一种状态过渡的前兆。
我们构建了一个简洁但信息密度较高的指标:每个交易日,取全市场 A 股中成交金额排名前五的个股,将其合计成交额除以当日上海和深圳两个交易所的总成交金额,得到一个百分比数字,以下简称"Top5 占比"。这个指标在统计学上的含义是成交额分布的右尾集中度——如果把它理解为一种概率分布,那么 Top5 占比越高,说明市场成交额的"肥尾效应"越极端,资金结构的分化程度越大。在 2010 年至 2026 年的 3988 个交易日中,这个指标的均值为 2.57%,中位数 2.42%,标准差 1.07 个百分点。换言之,在绝大多数正常交易日里,成交额最大的五只股票合计约占全市场交易的 2-3%,市场处于一种相对均衡的资金分散状态。
但这个指标一旦突破 5%,市场的运行逻辑就会发生显著变化。16 年间共有 113 个交易日触及这一阈值,而我们对每一个极端集中日都做了一项关键测试:此前 20 个交易日沪深 300 是在上涨还是下跌?结果表明,极端集中信号的方向性含义完全取决于它出现的"市场位置"——同样的 5%,出现在下跌趋势末期和上涨趋势末期,传递的信息又很大的区别。
在展开分析之前,不妨先从全景视角审视这个指标与沪深 300 指数之间的长周期关系。下图覆盖了 2010 年至今的完整时间窗口,蓝色面积代表 Top5 占比(左轴),红色折线为沪深 300 指数(右轴)。16 年间两者的 Pearson 相关系数为 0.475,属于中等正相关——粗略地说,指数越高,资金越向龙头集中。但这种正相关掩盖了一个重要的非线性结构:在某些阶段两者显著正相关(如 2020-2021 年的核心资产牛市),在另一些阶段则转为负相关(如 2018 年熊市、2019 年反弹期)。全局相关系数不过是不同阶段正负抵消后的残值。
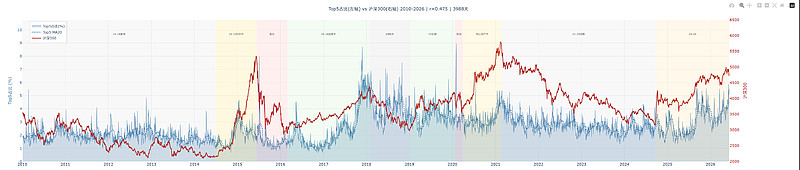
对于这个指标与指数之间的长期联动关系,一个直觉性的解释是:在牛市中,龙头股往往具有更高的 beta 弹性和更强的资金吸附能力,指数上涨伴随着龙头成交的同步放大,Top5 占比自然水涨船高;而在弱市中,存量博弈格局下资金被动收缩至少数流动性充裕的大盘蓝筹中避险,同样会推高集中度。两种机制方向不同,但都会导致占比攀升——区别在于前者是主动进攻的结果,后者是被动防御的产物。这就是为什么我们必须将极端集中日按照"前期市场趋势"进行分组,才能剥离出信号的真实含义。
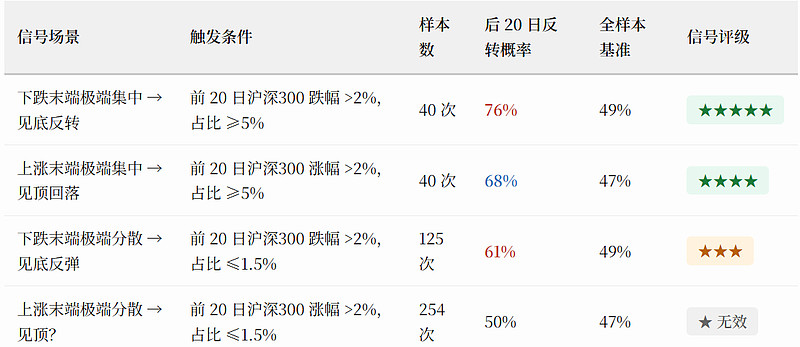
上表概括了四类信号场景在 16 年中的回测表现。其中最具实操价值的是第一行——"下跌末端极端集中"信号。在市场连续调整超过 2% 之后,如果 Top5 占比突然飙升至 5% 以上,意味着市场资金正在经历一次结构性的"恐慌性抱团":中小盘个股遭遇流动性枯竭,资金无路可走只能涌入东方财富、中信证券、贵州茅台等少数流动性龙头。这种投降式的集中行为,本质上是一种被动筹码出清的尾声信号。16 年中该信号共触发 40 次,其中 30 次在随后 20 个交易日内沪深 300 出现方向性反转,胜率 76%,远高于全样本基准的 49%。值得关注的是这个信号的时效性——后 5 个交易日的反转概率已经达到 63%,说明恐慌性抱团一旦形成,市场的修复往往来得很快,投资者不需要在底部区域承受过长的等待成本。
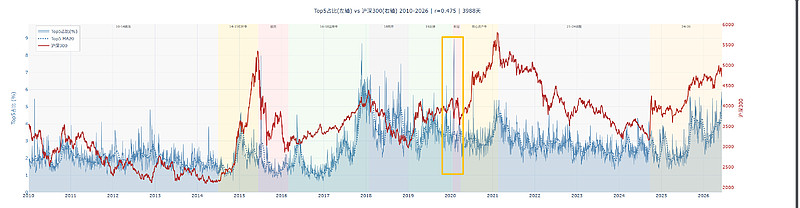
2020 年 2 月 3 日是这个信号最经典的案例。春节休市期间新冠疫情全面爆发,节后首日沪深 300 单日重挫近 8%,千股跌停。当天 Top5 占比飙升至 8.96%——这是 16 年数据窗口中的历史极值。全市场的卖盘如洪水般涌出,而接盘资金几乎全部集中在极少数大盘股上,东方财富当日成交超过 50 亿,中信证券成交近 40 亿,成为恐慌中的"流动性孤岛"。此后的 20 个交易日,沪深 300 反弹了 10.34%。那些在恐慌极致时刻敢于逆向入场的资金,获得的是市场出清后最丰厚的反弹红利。类似的剧本在 2018 年 10 月底也上演过——经历了一整年去杠杆阴跌之后,10 月 30 日 Top5 占比达到 7.41%,沪深 300 跌至 3110 点,随后一个月市场企稳并展开了一轮超过 10% 的修复行情。
顺便说一句,这些案例在事后复盘时总是显得无比清晰、理所当然——就好像你回看 2015 年 6 月的 K 线图时总会心生感慨:"这么明显的顶,我当时怎么就没跑呢?"问题在于,身处极端时刻的投资者面对的不是一张平静的图表,而是一个正在剧烈燃烧的信息熔炉。所以信号的价值不在于让你"精准抄底",而在于提供一个概率锚点——当所有人都在恐慌抛售的时候,提醒你:"嘿,历史上这种时候,76% 的概率已经离底不远了。"
信号的第二行同样具有统计显著性,但行为特征与第一行存在关键差异。在上涨趋势末期出现极端集中(占比 ≥5%),68% 的概率在随后 20 个交易日内出现阶段性顶部。但与见底信号不同的是,见顶信号的传导存在明显的时滞:后 5 个交易日的反转概率仅为 48%,后 10 个交易日为 52%,直到第 20 个交易日才攀升至 68%。这意味着,上涨末端的极端集中更像是一个"慢变量"——它提示的是趋势的衰竭而非瞬间的反转。市场在见顶之前往往会经历一段"龙头加速赶顶"的惯性冲高阶段,这段时间恰恰是信号最容易被忽视(甚至被嘲笑)的时候。
2021 年 2 月初的核心资产泡沫就是一例。彼时沪深 300 已经从 2020 年 3 月的 3500 点一路攀升至 5500 点附近,"茅指数"行情如火如荼,贵州茅台突破 2600 元,机构持仓高度集中于少数白马股。2 月 4 日 Top5 占比达到 5.33%,信号触发。但市场并没有立刻转向——此后 5 天沪深 300 又上涨了 5.38%,仿佛在嘲笑一切看空的勇气。然而从第 10 天开始,市场便逐步失去了上行动能,第 20 天时已从高点回落超过 6%,此后更是开启了长达一年的调整,沪深 300 从 5930 点一路跌至 3800 点。这个案例生动地展示了见顶信号的"慢炖"特征:你看到了厨房里的烟,但菜还得再炖一会儿才能出锅。
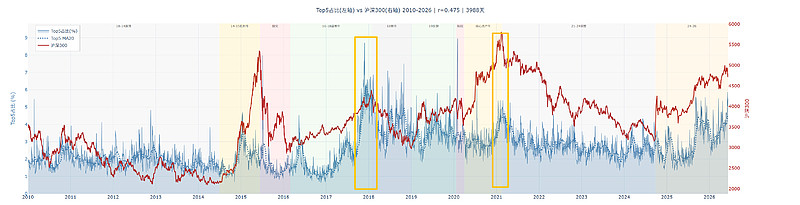
两条信号的时间差特征。
见底信号具有"急迫性"——恐慌性抱团一旦形成,市场的均值回归往往在 5 个交易日内启动,这与行为金融学中的"过度反应假说"高度吻合:恐慌情绪的释放具有瞬时性,而理性定价的修复同样迅速。
见顶信号则具有"滞后性"——龙头加速赶顶是动量效应的极致体现,趋势的自我强化需要一个缓慢的衰减过程,20 个交易日的等待期反映了市场共识从"继续看多"到"开始怀疑"再到"方向反转"的认知演化周期。简言之,恐惧是闪电战,贪婪是消耗战。
至于"极端分散"信号(占比低于 1.5%),其统计有效性显著弱于极端集中信号。在下跌末端出现极端分散时,反转概率为 61%,勉强具有参考价值——这种情形的经济学含义是市场宽度在低位突然扩张,可能反映了增量资金入场的早期迹象。但在上涨末端出现极端分散时,反转概率仅为 50%,与随机水平无异。这也符合直觉:牛市中成交额广泛分散于各个板块,恰恰是赚钱效应良好、市场参与度健康的表现,而非过热见顶的征兆。就好比一家餐厅里每张桌子都坐满了人,你不能因此断言这家餐厅马上就要倒闭——恰恰相反,这说明生意好得很。
最后,让我们审视当前的市场状态。2026 年 6 月,Top5 占比正在发出值得重视的信号:
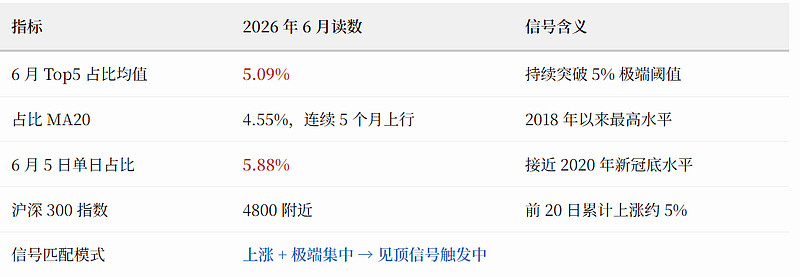
从 2025 年 7 月的 2.38% 到 2026 年 6 月的 5.09%,Top5 占比的 20 日均线走出了一条几乎单边的上行通道。2025 年 9 月以来,占比持续在 4-5.5% 的高位区间运行,6 月 5 日更是触及 5.88%,6 月 9 日再录得 5.48%,极端集中日的频率明显加密。与此同时,沪深 300 从 2025 年 7 月的 4000 点攀升至 4800 点附近,前 20 个交易日累计涨幅约 5%。这组参数精确匹配了 16 年间验证过 40 次的"上涨末端极端集中"模式——历史上,该模式触发后 20 个交易日内出现阶段性顶部的概率为 68%,均值回撤幅度 1.96%。
当然,68% 的胜率意味着仍有约三分之一的概率市场会"不听话"。2015 年杠杆牛期间,极端集中信号在 4 月便已触发,但牛市在流动性的推动下又多运行了将近两个月才真正见顶。如果当前宏观环境中的货币政策、产业政策或外部流动性出现超预期宽松,市场存在突破信号约束、继续上行的可能性。此外需要指出的是,本文使用的个股样本基于当前成交额排名前 100 的标的,对于 2010-2014 年间部分当时活跃但如今已不在 Top 100 中的个股存在覆盖偏差,可能导致早期占比数据存在一定程度的低估。
综合上述分析,我们的判断如下:当前市场处于成交额集中度持续走高的末端,Top5 占比的极端值信号已经触发。从概率角度而言,未来 2-4 周内出现阶段性回调的概率偏大(68%),但考虑到信号的滞后特征,短期内的惯性上行仍然可能发生。建议在投资决策中适度降低风险敞口,对追高操作保持审慎,同时密切关注成交额集中度是否出现高位回落——那将是反转信号正式生效的确认标志。
成交额集中度指标的底层逻辑是:当绝大多数资金不再愿意在大多数标的中寻找机会,而是扎堆涌向极少数"避风港"或"冲锋旗"的时候,市场距离情绪的极端值通常已经不远了。这个指标不会告诉你明天涨还是跌,但它能告诉你——此刻的市场,已经走到了 16 年来只有少数极端时刻才会抵达的位置。至于这个位置是山脚还是山顶,取决于你站在哪个方向走来。
$中际旭创(SZ300308)$ $新易盛(SZ300502)$ $澜起科技(SH688008)$