中国 AI 模型行业正站在一个关键的分化节点上。过去两年,市场讨论的焦点一直是"谁的模型更强",参数规模、基准测试分数成了衡量价值的唯一标准。但这个逻辑正在失效——当所有头部模型都能达到 90 分以上的基准测试成绩时,真正的竞争才刚刚开始。
三种战略选择的本质差异
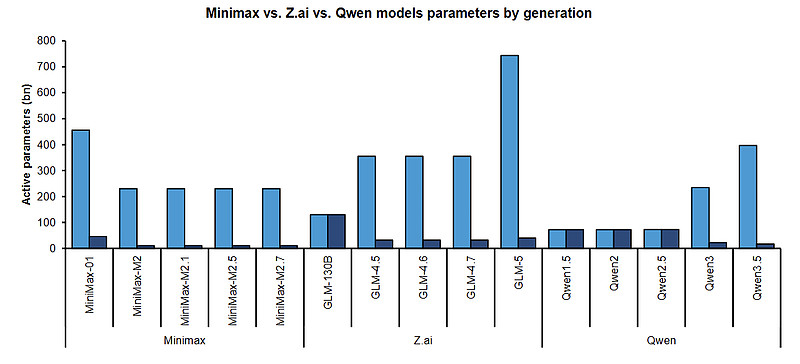
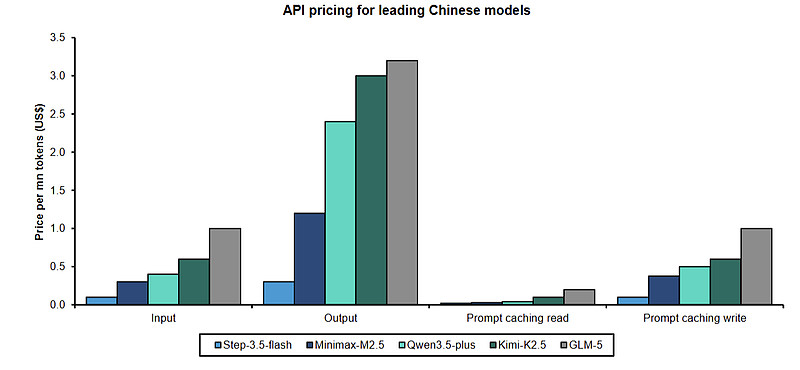
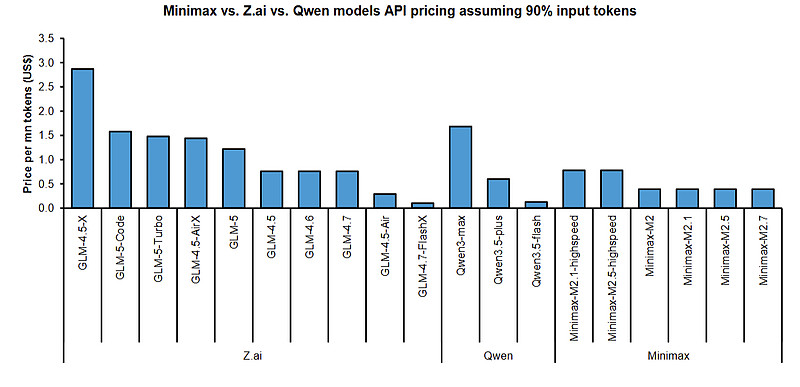
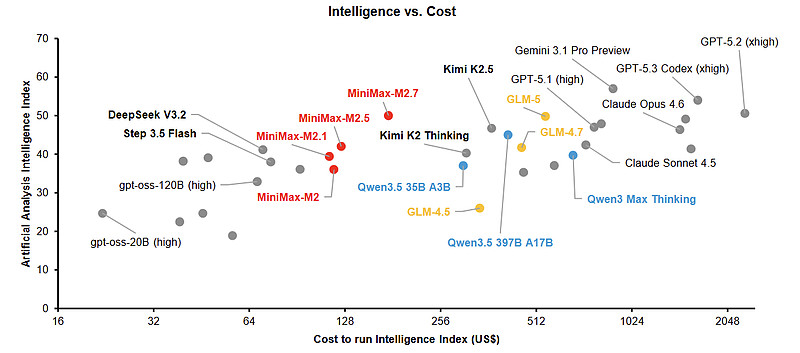
Minimax、Zhipu、阿里 Qwen 代表了三种截然不同的战略选择。Minimax 用 230B 总参数但只激活 10B 的设计,核心逻辑是"够用就好"——对于大多数 agent 应用,不需要最强推理能力,但需要最低成本。它的 KV cache 定价策略暴露了真实意图:缓存读取价格只有标准输入的十分之一,明显鼓励高频长对话场景。这种策略的底层假设是 AI 将 commodity 化,成本效率才是王道。
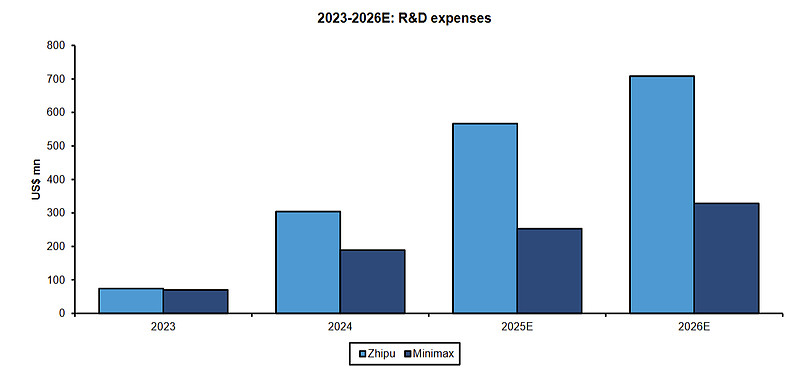
Zhipu 走的是完全相反的路。744B 总参数、40B 活跃参数,每次 token 生成要经过四倍于 Minimax 的参数节点,换来的是编码能力、逻辑推理、幻觉控制上的可感知优势。这种策略的底层假设是 AI 不会完全 commodity 化,高端市场会持续存在且愿意为质量付费。
阿里 Qwen 最务实——不赌方向,全都要。从轻量版到旗舰版,从文本到多模态,用产品线广度覆盖所有场景。它有一个 Minimax 和 Zhipu 都没有的优势:阿里云。
为什么低成本策略的护城河最浅?
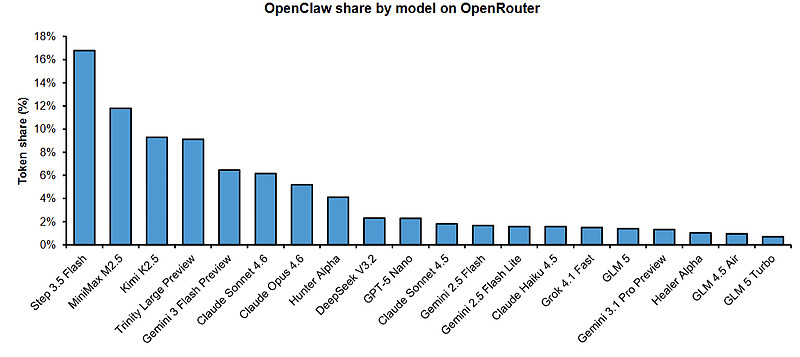
低成本策略最大的问题是进入门槛太低。Stepfun 3.5-Flash 从行业边缘到接近中国前沿水平,只用了不到一年。小米、字节、百度都能快速推出性能相近的模型,因为开源模型、蒸馏技术、人才流动都在降低进入门槛。当所有玩家都能做到"足够好且足够便宜"时,价格战就成了唯一选择。
更深层的问题在于,低成本策略的价值主张与 AI 行业的发展方向存在根本性矛盾。AI 应用正在从简单问答向复杂工作流演进,从单次交互向长周期任务演进。一个能帮你写邮件的模型和一个能帮你完成整个投资分析流程的模型,对推理能力的要求不在一个量级上。当任务复杂度提升时,低成本模型的能力边界会迅速显现。
Minimax 宣布 M3 将聚焦领先推理能力,这个转向本身就说明了问题——它意识到纯低成本策略无法支撑长期增长。
真正的护城河在哪里?
护城河的本质是可持续的差异化优势。在 AI 模型行业,这种优势只能来自两个方向:技术领先和生态绑定。
技术领先的护城河体现在三个维度。第一是推理能力的深度,这不是基准测试分数能完全反映的,而是模型在处理模糊、多步骤、需要背景知识的任务时的表现。第二是可靠性,企业客户可以容忍偶尔的错误,但不能容忍不可预测的错误率。第三是迭代速度,前沿技术的演进速度意味着今天的领先者明天可能就被超越,持续的研发投入能力比单次突破更重要。
生态绑定的护城河更隐蔽但更牢固。阿里 Qwen 与阿里云的协同、腾讯混元与微信生态的协同、字节豆包与抖音系的协同,这些生态关系带来的客户获取成本优势和场景数据优势,是独立 AI 实验室无法复制的。独立实验室只能在技术领先这一个维度上竞争,而生态型玩家可以在技术、场景、数据、渠道多个维度上同时发力。
计算成本上升的结构性影响
2026 年以来,阿里云、腾讯云、百度云相继宣布 AI 云服务涨价,这个趋势对行业格局的影响可能被低估了。对于云服务商,涨价是利好——它们掌握着算力供给的定价权。但对于 AI 模型公司,尤其是独立实验室,这是结构性的利空。它们既没有自建数据中心的能力,也没有议价能力,只能被动接受成本上升。
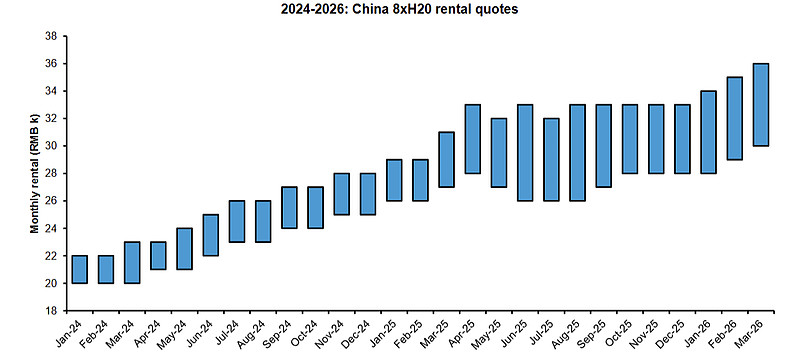
更关键的是,训练成本的增长速度可能远超市场预期。当所有人都预期 25-30% 的训练成本增长时,实际数字可能会更高——因为前沿模型的参数量在增长、训练数据在增长、迭代次数在增长,而算力供给的增速受限于芯片供应。这个趋势会加速行业分化:有生态输血的公司可以承受短期亏损,独立公司必须在盈利和投入之间做艰难选择。
投资视角的关键判断
从投资角度看,有几个判断至关重要。第一,AI 模型本身很难成为独立的商业模式。历史经验表明,在技术快速迭代的行业,最终胜出者往往是那些能把技术转化为可持续现金流的公司,而不是技术最先进的公司。独立 AI 实验室要么被收购,要么必须找到自己的应用场景。
第二,云服务商的 AI 战略价值被低估了。市场往往把 AI 看作云业务的成本中心,但实际上 AI 正在成为云业务的增长引擎——企业为了使用 AI 服务会增加云消耗,AI 训练和推理本身就是巨大的算力需求。阿里云、腾讯云的 AI 布局,长期看是在加固云业务的护城河。
第三,估值分化会加剧。当前腾讯 14 倍 PE、阿里 28 倍 PE、百度 13 倍 PE 的估值差异,反映的不是当前盈利能力,而是市场对它们 AI 战略的不同预期。这个预期差会在未来 2-3 年内被验证或证伪。
需要跟踪的关键信号
行业演化有几个关键信号值得跟踪。Minimax M3 的发布是一个重要观察点——它能否在保持成本优势的同时提升推理能力,决定了低成本策略的生存空间。云服务商的涨价节奏是另一个信号,如果 2026 年下半年继续涨价,独立实验室的利润率会进一步承压。还有一个容易被忽视的信号是人才流动——当行业出现分化时,顶尖人才会流向哪里?人才流向往往比资本流向更能预示行业格局的变化。
Minimax 的能力圈在成本效率,但它的护城河最浅;Zhipu 的能力圈在技术领先,护城河较深但成本压力大;阿里 Qwen 的能力圈在生态协同,护城河最深但技术领先性不确定。最危险的是那些声称既要又要的公司——在资源有限的情况下,模糊的能力圈往往意味着没有真正的能力。
反过来想,如果这些公司失败,原因会是什么?Minimax 可能是低成本优势被互联网平台复制,Zhipu 可能是技术领先无法转化为商业价值,阿里 Qwen 可能是内部资源分散导致技术落后。这样想能帮我们更好地理解每家公司面临的真实风险。
AI 大模型的分化时刻已经到来。短期看,低成本策略还能获得市场份额;中期看,生态绑定会决定谁能活下来;长期看,技术领先和商业化能力的结合才是最终的赢家。对于投资者来说,关键不是预测谁会赢,而是理解每种战略选择背后的假设和风险,然后在不确定性中做出自己的判断。
$阿里巴巴-W(09988)$ $智谱(02513)$ $MINIMAX-W(00100)$